벤처캐피탈도 처음엔 Asset Class가 아니었다
새로운 에셋클래스는 기존 자본의 합리성이 남겨둔 빈자리에서 탄생합니다. 가장 큰 기회는 언제나 이름이 붙기 전에 찾아오며, 지금 한국 시장에 그 빈자리가 열리고 있습니다.
에셋클래스는 어떻게 생길까?
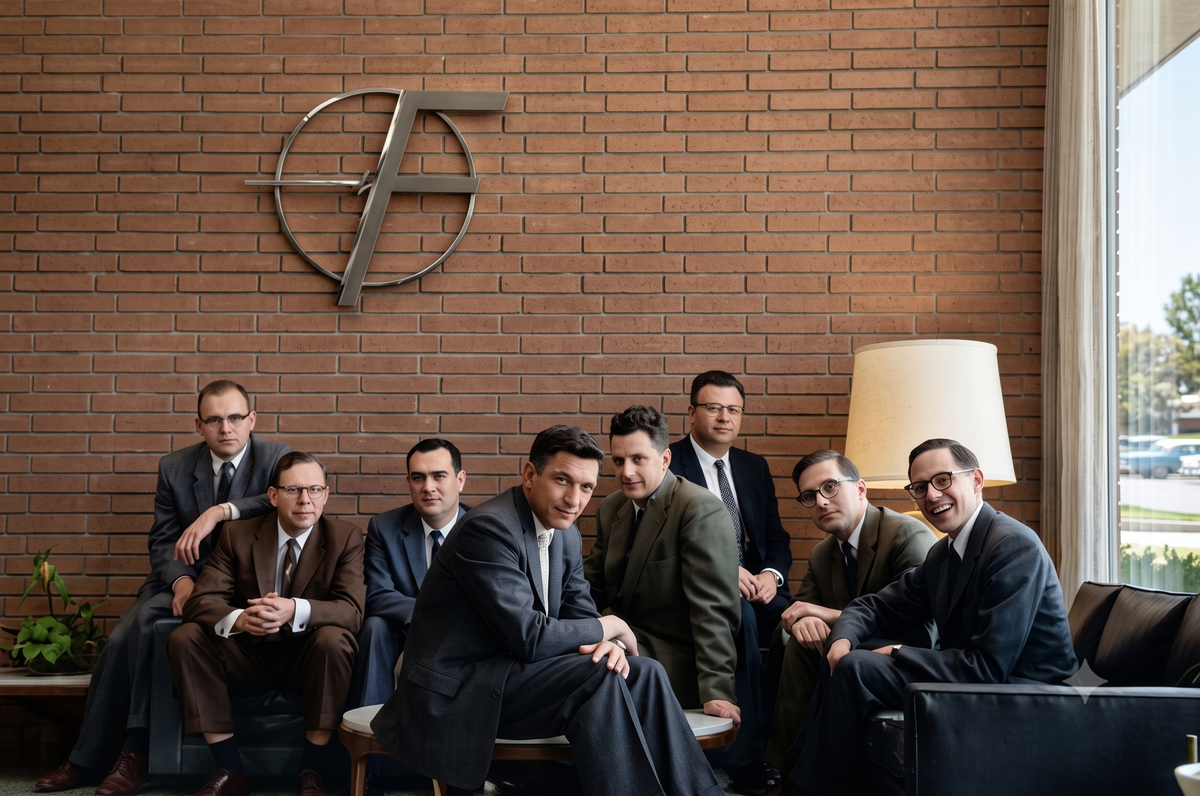
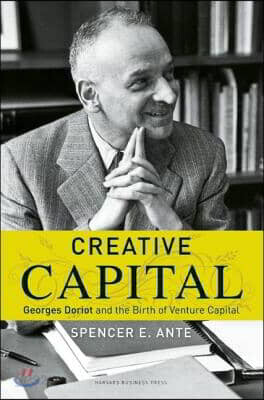
'벤처캐피탈'이라는 말은 1938년에 처음 사용되었습니다. 듀폰의 라모 듀폰이 미국 상원 청문회에서 새 기업에 들어갈 돈이 필요하다며 꺼낸 말이었습니다. 8년 뒤인 1946년, 보스턴에서 조르주 도리오가 이끄는 American Research & Development Corporation(ARD)가 보험사, 투자 신탁, 대학기금으로부터 $3.5M을 모아 그 돈을 만들었습니다. 하지만 이름과 사례만 있다고 바로 에셋클래스가 되지는 않았습니다. ARD는 10년 넘게 고전했고, 1957년 Digital Equipment Corporation(DEC)에 투자한 $70K가 1971년 $355M가 되면서 대표적인 벤처캐피탈의 사례가 되었습니다.
에셋클래스(Asset Class)는 기관이 포트폴리오를 따로 한 칸을 떼어 비중을 정하는 단위입니다. 국민연금의 포트폴리오를 보면 국내주식, 해외채권, 대체투자 등이 각각 비중으로 적혀있습니다. 새로운 투자자가 그 칸을 얻으려면 몇 가지를 갖춰야 합니다. 기존 칸과 다른 방식으로 수익이 나와야 하고, 돈을 맡길 운용자와 그릇이 있어야 하고, 기록이 쌓여 실제로 기관이 그 칸을 내줘야 합니다.
가장 최근의 예시는 사모대출(Private credit)입니다. 처음에는 채권이나 사모펀드(Private equity)의 일부였던 사모대출은 2008년 약 $375B에서 2023년 약 $1,600B으로 커졌습니다. 그리고 2021년 미국 최대 공공연금 기관인 캘리포니아 공무원연금기금(CalPERS)은 사모대출에 독립된 5%를 배정했습니다. 에셋클래스로 인정받은 것입니다.
순서는 비슷합니다. 기존 자본이 채울 수 없는 빈자리가 열리게 되고, 그 빈자리를 채울 방법이 생기고, 여러 사례가 쌓인 뒤에 기관이 진입합니다. 조건은 시장이 만들고, 빈자리가 첫 결과가 만듭니다.
AI가 대체하지 못하는 비즈니스
상장과 비상장 상관없이 자본 시장에서 가장 주목받는 곳은 AI입니다. 무엇이 대체될지, 누가 먼저 대체할지, 대체하는 기술을 누가 가지고 있는지에 자본이 몰립니다. 하지만 늘 그렇듯 그 반대편에 AI가 쉽게 바꾸지 못하는 것들이 있습니다. 자동차 정비공장 메카닉의 눈 견적기와 수리 기술, 수산물 유통업자들의 시세 예측과 상하차, 수십년 된 거래처와의 신뢰 관계 등으로 유지되는 회사들입니다. 이 회사들은 아직도 20년 전 방식으로 경영됩니다. 견적은 담당자의 머릿속에 있고, 원가는 결산할 때 파악하고, 영업은 사장님의 핸드폰이 전부입니다.
이러한 시장의 대표적인 특징은 고여있다는 것입니다. 제조 중소기업 대표 가운데 60세 이상은 45%로, 2012년의 14%에서 세 배 넘게 늘었습니다. 직접 사장님들을 만나보면 대부분 비슷한 상황입니다. 먹고 사는 것 이상으로 돈은 충분하고, 더 이상 욕심은 없고, 마음속 한 켠에 언제 어떻게 사업을 정리해야 하는지에 대한 작은 고민이 있습니다.
고민하는 것과 싸게 파는 것은 다른 얘기입니다.
수십 년 동안 자신의 젊은 시절을 쏟아넣은 자식같은
회사를 팔 때는 회사 가치에 청춘값이 들어갑니다
그렇다고 새로운 경쟁자가 나타나거나 하지는 않습니다. 보통 이러한 3D(Difficult, Dangerous, Dirty) 산업에는 젊은 사람이 들어오지 않고, 거래처도 가격이 조금 더 싼 곳이 나타났다고 변경하지 않기 때문입니다. 오래 쌓인 기술과 신뢰가 말 그대로 진입장벽이자 해자로 작동합니다. 성장도 멈췄지만, 경쟁도 멈춘 시장입니다.
펀드는 계속 결성되지만 담을 그릇은 없다
정부 주도의 벤처캐피탈 자금을 포함한 기관전용 펀드 약정액은 매년 증가하고 있습니다. 그럼에도 불구하고 앞서 언급한 3D 영역의 중소 비즈니스를 취급할 수 있는 자본은 아직 없습니다.
벤처캐피탈은 10개 중 1개가 100배로 돌아와야 펀드가 성공하는 구조라, 매년 꾸준히 버는 폐차장은 검토 대상이 되기 어렵습니다. 사모펀드는 투자한 회사가 망하면 안됩니다. 또한, 투자할 회사를 검토할 때부터 회수 전략을 고민해야 합니다. 결성한 펀드는 펀드 만기 때문에 회수 시장이 불분명한 회사라면 검토하기 쉽지 않습니다.
사모대출이 은행과 사모펀드의 빈자리에서 시작했듯, 새로운 에셋클래스 탄생에는 이런 빈자리가 필수입니다.
조금씩 풀리는 병목과 조금 다른 현실
빈자리가 생겼으니, 그 빈자리를 채울 방법이 생기면서 여러 사례가 만들어져야 합니다. 글로벌에서는 콘스텔레이션 소프트웨어와 비콘 소프트웨어, 올해 6월 상장한 팀쉐어즈, 에버노트와 에어테이블을 인수한 밴딩스푼즈, 2024년 차고 문 수리업체를 롤업해서 2년 만인 2026년 3월 $800M에 사모펀드에 매각된 길드 가라지 그룹 등 성공 사례가 많아졌습니다.
작은 회사 여러 개를 사서 경영하는 일의 첫 병목은 돈이지만, 돈이 해결되면 최대 몇 개의 회사를 한 번에 경영할 수 있는지에 대한 고민으로 이어집니다. 하지만 AI가 매출/매입 관리, 입/출금 정산, 급여 등의 백 오피스 역할을 원활하게 수행할 수 있는 것을 알게 되면서 한 팀이 더 많은 회사를 공통으로 관리할 수 있게 되었습니다. 중요한 것은 AI를 통해 장인이 장인의 일만 하게 만드는 것입니다.
정리하면 셋으로 나눌 수 있습니다. 현장의 기술과 관계는 AI가 대체하지 못하는 해자이고, 백오피스는 AI가 도와 한 팀이 여러 회사를 들고 갈 수 있게 하며, 각 회사의 성장은 여전히 사람이 직접 만듭니다.
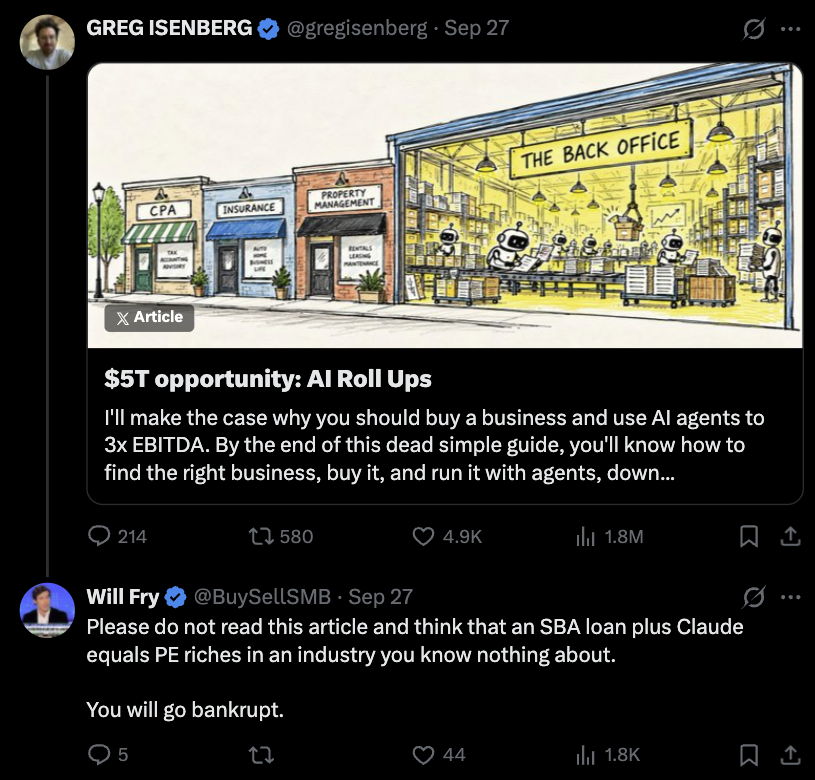
실제로 다양한 산업의 여러 회사(폐차장, 자동차 정비 공장, 행정사법인 등)를 인수 검토해보고, 인수 자문하는 회사와 함께 해외 원물 수입 및 유통, 가공 공장을 운영하는 중소기업을 인수를 진행하면서 느낀 결론은 이 빈자리가 벤처캐피탈과 사모펀드의 중간 영역이라는 것입니다. 다시 말하면 사모펀드 피투자사처럼 절대 망하면 안됨과 동시에 벤처캐피탈 피투자사처럼 성장도 해야 합니다.
사례로 보는 현실과 에셋클래스의 특성
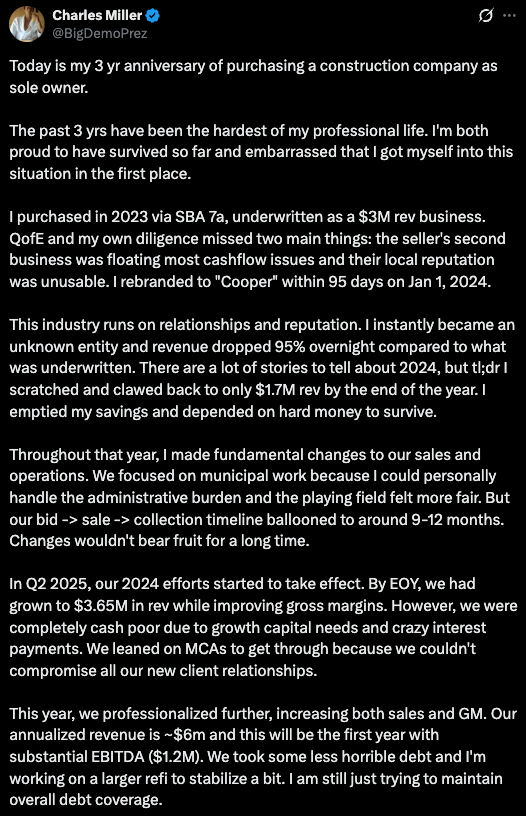
2023년 9월 빅테크(Snap)와 대기업(McMaster-Carr), MBA(Kellogg)를 경험한 Charles Miller는 미국 SBA(중소기업청)의 7A 보증 대출을 통해 연매출 $3M 규모의 철거, 석면 제거 등을 하는 회사를 인수합니다. 실사에서 매도자의 다른 회사가 인수할 회사의 현금흐름을 메워주고 있었다는 것과 매도자의 망가진 지역 평판을 검증하지 못해 인수 이후 매출이 95% 감소합니다. 이후 3년 동안 급여 없이 버틴 끝에 2025년 연매출 $3.6M로 복구되었고, 2026년 연매출 $6M을 예상하고 있습니다. 좋은 직장과 경험을 쌓아온 인수자의 능력으로 잘 풀리긴 했지만 저라고 생각하면 정말 아찔합니다.
이 사례로 알 수 있는 인수창업(ETA), 서치펀드, AI 롤업 등 여러 이름으로 불리는 이 에셋클래스의 특성을 아래와 같이 4가지로 정리해봤습니다.
(1) 하방을 막는 것이 중요합니다.
인수한 회사의 매출이 예상보다 감소하면 인수금융 원금은 커녕 이자조차 갚지 못해 파산할 수 있습니다. 대주의 안정성을 위해 SBA 7A에서도 개인 연대보증을 요구합니다. 한국에서도 비슷한 기능을 하는 신용보증기금과 기술보증기금의 승계 M&A 보증이 있지만 실제 보증 사례는 아직 없는 것으로 파악하고 있습니다.
하방은 이 에셋클래스 자체가 방어(Charles Miller의 사례에서는 실사를 제대로 못한 것이 주된 원인)합니다. 경쟁이 멈춘 시장에서 수십 년 된 거래처는 갑자기 가격이 조금 낮은 곳이 나타났다고 옮기지 않기 때문에 인수 전후로 매출이 흔들릴 이유가 적습니다. 또한, 기업가치 산정을 위한 이익의 배수를 적정 범위에서 진행하면 이익이 줄어도 이자는 갚을 수 있어 성장의 시간을 벌 수 있습니다.
(2) 자금 조달이 어려워 구조가 복잡해집니다.
미국에는 SBA 7A 보증 대출이 있지만, 아직 한국의 승계 M&A 보증은 활성화되지 않았습니다. 그러다 보니 미국과 달리 아직 한국에서는 사례 자체가 많이 발생하지 않은 상황입니다. 그럼에도 불구하고 어떻게든 인수금융을 모집하기 위해 언아웃, 매도자 대출, 롤오버 에쿼티(재투자) 등을 활용합니다.
언아웃 : 미래 성과에 연동해 미래 시점에 인수 대금 정산
매도자 대출 : 매도자가 매수자에게 인수 대금 대출
롤오버 에쿼티(재투자) : 매도자가 매각 대금의 일부를 인수법인에 재투자
인수자는 인센티브 얼라인을 위해 자기자본을 출자하게 됩니다. 자기자본이 부족한 경우 인수자 개인이 자기자본 마련을 위해 다시 금융을 사용하게 되고, 레버리지의 리스크가 더욱 커집니다. 또한, 보증 대출이 아닌 서치펀드 등을 통해 인수금융을 모집할 경우 인수금융 전체 대비 인수자의 자기자본이 작기 때문에 논의를 통해 성과 연동 보상을 적용하게 됩니다.
(3) 상방을 여는 것이 중요합니다.
디지털 리터러시 조차 부족한 3D 산업의 회사를 인수하는 것은 채권에 가깝습니다. AI로 백오피스를 일부 자동화해 고정비를 절감시킨다고 해도 이익 증분이 크지 않습니다. 뛰어난 능력을 가진 인수자가 시간 자원을 사용하는 만큼 참여한 주주들의 지분 가치 상승을 위해서 매출과 이익이 증가해야 합니다. 전통산업인만큼 벤처캐피탈처럼 100배 상승을 기대하지는 않지만 최소한 2배 이상 상승해야 참여자 모두가 웃을 수 있습니다.
(4) 사람. 사람. 사람.
낙후된 회사에 시스템을 만들고, AI를 도입해 효율화를 하고, 새로운 전략과 가설 검증으로 성장을 만들어내기 위해서는 인수자 또는 투입되는 전문경영인이 가장 중요합니다.
사모펀드 포트폴리오에서 활동하시는 오퍼레이터를 모시기에는 인센티브 얼라인이 어렵습니다. 지방 공업단지에서 시간을 보내고 싶어하는 젊고 똑똑한 인재는 많지 않습니다. 금융과 성장의 문법을 동시에 이해하고 있는 경험 있는 사람은 나이가 많습니다.
그래서 이 에셋클래스는 벤처캐피탈과 사모펀드의 특성을 모두 가지고 있습니다. 가격과 구조가 하방을 막고, 사람이 상방을 열어야 합니다. 스탠퍼드 GSB에서 연구한 1984년 이후 서치펀드 681개의 합산 IRR은 35.1%입니다. 이 숫자가 한국에 그대로 옮겨지기 위해서는 미국과 같이 SBA 보증 대출과 뛰어난 인재, 큰 시장이 모두 필요합니다.
상방을 여는 오퍼레이터와 지주회사 창업자
앞서 언급한 대표적인 영구 보유 지주회사 4곳(콘스텔레이션 소프트웨어, 비콘 소프트웨어, 밴딩스푼즈, 팀쉐어즈)은 각각의 인수-운영 전략에 따라 오퍼레이터 채용 전략도 다르게 가지고 있습니다.
콘스텔레이션 소프트웨어는 버티컬 소프트웨어를 인수하면서 업계를 잘 알고 있는 창업자 또는 피인수한 회사의 기존 인력을 경영진으로 선택합니다. 본사가 이식하고 싶은 경영 철학과 규율만 넘겨 본사 개입을 최소화합니다.
비콘 소프트웨어는 버티컬 소프트웨어를 인수하면서 업계를 잘 알고 있는 창업자를 경영진으로 유지합니다. 인수 이후 본사의 여러 인력(엔지니어, 재무 등)을 적극적으로 파견하여 본사가 직접적으로 경영에 개입합니다.
밴딩스푼즈는 여러 산업의 소프트웨어 제품을 인수해 창업자와 기존 인력들을 정리하여 내보내고 본사에서 직접 경영합니다.
팀쉐어즈는 실물 비즈니스를 인수하면서 외부 인력을 채용해 경영진으로 선택합니다. 본사의 해당 산업 전문가나 매니저가 개입해 선택된 경영진과 함께 경영합니다.
4곳을 가르는 기준은 결국 업계를 아는 사람을 남기느냐입니다. 콘스텔레이션과 비콘은 남기고, 밴딩스푼즈는 본사가 대신하고, 팀쉐어즈는 본사 차원에서 해당 산업 전문가를 채용해 돕고 있습니다. 범용 소프트웨어는 본사가 단독으로 제품을 이해할 수 있지만, 버티컬 소프트웨어와 실물 산업은 업계 전문가가 필요할 수 있습니다. 게다가 디지털 리터러시가 없는 3D 산업의 회사라면 답은 협업입니다. 현장을 아는 사람이 기술과 거래처를 지키고, 손익과 체계를 만들어 본 사람이 나머지를 바꾸면 됩니다. 현장 사람은 회사 안에 이미 있습니다. 드문 사람은 후자입니다.
지주회사 4곳의 오퍼레이터 채용 전략은 달라도 공통적으로 요구하는 것은 아래 4개입니다. 분석이나 자문만 해온 경력으로는 오퍼레이터를 맡기지 않고, 운영 직무에서 직접 숫자를 다뤄본 사람을 선호합니다.
(1) 손익을 책임지고 어떻게든 매출을 성장시킨다.
(2) 피인수회사를 바꾸기 전에 신뢰를 얻어 사람을 이끈다.
(3) 컨설팅이 아니라 직접 실행한다.
(4) 체계가 없는 곳에서 체계를 만든다.
지주회사 4곳의 창업자 이력에도 공통점이 있습니다. 금융과 M&A를 아는 사람이 반드시 있고, 그 옆에 만들거나 운영해본 사람이 있다는 것입니다. 한 팀이 금융의 언어와 운영의 언어를 동시에 이해할 줄 알아야 합니다.
마크 레너드(콘스텔레이션 소프트웨어)는 묘지기와 경비원으로 일하다가 Ivey Business School(MBA) 졸업 이후 Ventures West(VC)에서 11년 근무하고 콘스텔레이션 소프트웨어를 창업했습니다.
닐람 가넨티란(비콘 소프트웨어)는 P&G에서의 첫 직장 경험으로 Harvard Business School(MBA)를 졸업해 Kearney에서 경험을 쌓았습니다. 이후 Instacart에 12번째 직원으로 입사해 사장을 경험하고, D1 Capital Partners에서 근무하다가 비콘 소프트웨어를 창업했습니다. 함께 창업한 디비야 굽타(비콘 소프트웨어)는 팔란티어와 에어비앤비, 데이터브릭스에서 엔지니어로 근무한 이후 세콰이어캐피탈에서 파트너로 근무했습니다.
루카 페라리(밴딩스푼즈)는 공과대학 동기들과 함께 밴딩스푼즈를 창업했으며, 이전에는 맥킨지에서 근무했습니다.
마이클 브라운(팀쉐어즈)는 투자은행과 자문사에서 7년 근무하고, 중소기업을 직접 인수하고 경영하다가 팀쉐어즈를 창업했습니다. 함께 창업한 알렉스 유(팀쉐어즈)도 자문사와 투자사에서 근무하다가 마이클과 함께 중소기업을 공동 경영했습니다. 케빈 시이바(팀쉐어즈)는 자문사에서 함께 근무하다가 스타트업에서 PM으로, 컨설팅 회사에서 엔지니어로 근무하다가 팀쉐어즈를 창업했습니다.
정리하면 현장 직원에게 필요한 것과 지주회사 창업자에게 필요한 것이 같은 사람을 가리킵니다. 금융을 이해할 줄 알면서 공장에서 신뢰를 얻어 문제를 해결하고 AI를 도입해 시스템을 구축하는 사람입니다. 한국에는 이 능력을 갖추고도 이 시장에 관심이 있는 사람이 몇 없습니다. 저도 계속 찾으면서 직접 경험해보고 있습니다.
태동하는 한국 시장의 초기 사례들
2026년 6월 팀쉐어즈는 나스닥에 상장했습니다. 2024년 설립된 비콘 소프트웨어는 2년 만에 누적 $550M을 조달했습니다. 일본 상장 시장에도 이미 후계자 없는 식품회사와 제조회사를 인수해 팔지 않고 성장시킨 지주회사들이 있습니다. 필요가 먼저 있었고 -> 기존 자본이 채울 수 없는 빈 칸이 열리고 -> 그 빈 칸을 채울 방법이 찾아지고 -> 여러 사례가 쌓인 뒤 -> 본격적으로 기관이 진입합니다.
한국에서의 이 에셋클래스도 이제 여러 사례가 쌓이는 단계입니다. 영구 보유 지주회사를 목표하는 리버티랩스와 지구홀딩스, 서치펀드에 투자하는 아키텍트벤처스, 인수창업(ETA) 하시는 진양 등 다양한 시도가 있으며, 앞으로 더 많은 성공 사례가 생겨야 합니다.
피터틸은 대담에서 직관적으로 표현할 수 있는 유행어가 없다면 해당 산업이 저평가되어 있을 가능성이 높다고 언급했습니다. 기존 범주에 속하지 않는 것 자체가 긍정적인 신호이기 때문이라고 합니다. 아직 유행어로 정의되지 않은 이 에셋클래스가 그렇습니다.
벤처캐피탈을 에셋클래스로 만든 것은 1938년의 단어도, 1946년의 자본도 아니라 1957년의 DEC 한 건이었습니다. 조르주 도리오의 ARD에 처음 돈을 낸 사람들은 그것이 하나의 에셋클래스가 될 줄 몰랐을 것입니다. 필요를 먼저 본 사람들이었을 뿐입니다.
여러분은 이 Asset Class를 무엇으로 정의하시나요? 필요를 보고 계신 분이 있다면, 이야기 나눠보고 싶습니다.